中餐厅一
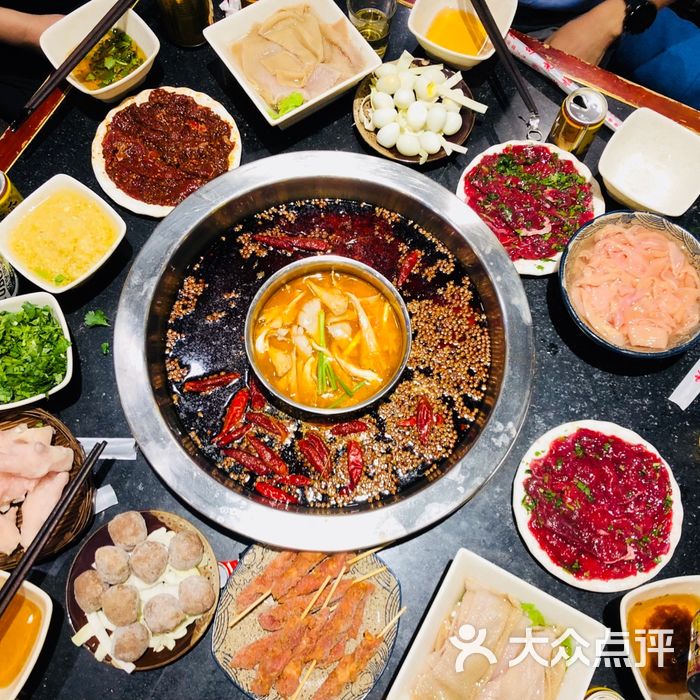
九毛九2026年上半年营收下滑13.2%,但归母净利润逆势增长24.9%,主因大规模关店(净减38家)及成本压缩,核心经营利润却同比下滑19.4%,暴露主业承压本质。
太二仍贡献75%以上收入,同店销售与翻台率阶段性回升,得益于‘鲜活’模式升级;但门店数已从高峰期634家降至477家,单店模型变重、可复制性下降,增长天花板明显。
怂火锅与九毛九品牌持续疲软,同店销售分别下滑超23%和12%,第二增长曲线仍未形成;多品牌战略失效叠加消费降级,公司正买球入口从规模扩张转向存量提质,但转型成效尚待验证。
地址:上海市闵行区光华路598号2幢3、4层
电话:021-64200855
邮箱:admin@zhengxinbu.com
扫码关注
随时了解买球入口最新产品与优惠动态
全国采购咨询热线
021-64200855
备案号:沪ICP备2024085054号Copyright © 2026 买球入口集团股份有限公司 版权所有 Powered by EyouCms
买球入口集团股份有限公司 — 上海新茶饮火锅食材B2B供应链领军品牌