中餐厅一
近日,北京一家锅圈食汇门店贴出“寻求合租”的告示,表明该店经营不善,同时反映了店主不愿轻易闭店以及仍然抱有一丝希望的心理。在疫情期间大火的锅圈食汇不断传出门店经营困难的消息,其实已屡见不鲜。
与此同时,近期赴港上市的锅圈食汇股市表现也非常糟糕。从11月2日上市,到11月10日,上市不到10天,锅圈食品(上海)股份有限公司 (以下简称“锅圈食汇”,股票代码:,股价在短暂冲到7.700港元之后,便持续下跌,,发行价格5.98港元,当前收盘价6.100港元,已经无限接近发行价,离破发只有一步之遥。
从开出第一家店,到门店规模破万家,锅圈食汇只用了6年!而正新鸡排用了11年,蜜雪冰城用了13年,绝味鸭脖用了18年,华莱士用了19年。对锅圈食汇来说,似乎一切都是生死时速,速度就是一切。快速开店扩张,快速上市,上市后快速成为资本“弃儿”。从大红大紫,到遭遇冷落,快的让人来不及反应。
锅圈食汇创始人杨明超是一个眼光独特又善于营销的天然的商人,自从下海经商,做什么火什么。2013年,杨明超推出了“小板凳”吧式火锅,凭借“火锅在酒吧里吃”的独特理念,短短一年时间就开出80多家门店。巅峰时期,全国门店数量超1000家。
或许是察觉到火锅市场竞争日益激烈,或许是嗅到了新的商机,2015年,他打起了火锅店供应链上游火锅食材供应的主意,另起炉灶,锅圈食汇由此诞生。B端生意赚到钱,并没有让他止步。
据他自己说,有一次他想在家吃火锅,但采购的过程并不顺利,因此,产生了做零售市场火锅食材的念头。他认为,“在家吃火锅”的消费场景有着非常巨大的市场空间。于是,2017 年 1 月,锅圈食汇的第一家零售店在河南郑州市开业。
锅圈食汇的商业逻辑,就是对火锅店进行背刺,把消费者从火锅店吸引到家中。火锅店因为容易标准化,容易复制,吸引大量资本进入,成为增长最为快速的餐饮业态之一。同时,火锅店也容易陷入盲目扩张,大多数火锅企业活不过五年。而对于消费者来说,一方面火锅店涨价太快,如海底捞多次频繁涨价,另一方面如自热火锅、外卖火锅、在家吃火锅等可替代选择越来越多。
消费者发现,在锅圈食汇,豆腐、鸭血等统统不到十块,毛肚、肉卷等火锅必备荤菜也就二十元出头。火锅店两百元还可能吃不饱,去锅圈自己买处理好的食材回家涮,100 元能吃到撑。去火锅店消费,48.2%的中国消费者单次火锅花费51-100元、30.7%的消费者花费101-150元,实际上完全没办法敞开吃,尤其是买球在一线元基本吃不到多少菜品。消费者在尝试去锅圈食汇购买食材回家吃火锅之后,突然发现去火锅店真的是大怨种。
锅圈食汇出售火锅食材、烧烤食材、饮品、一人食、即烹餐包、生鲜、西餐及零食,还卖做饭的器具,包括火锅器具、烧烤器具等,实现了一站式吃火锅自由。
锅圈食汇消除了消费者在家吃火锅的所有障碍,旺盛的潜在需求得到了释放,又恰逢吃到了疫情红利,三年居家生活,消灭了无数火锅店,养肥了锅圈食汇。
锅圈食汇成了资本的宠儿,自2019年8月获A轮融资起,锅圈在短短两年时间内获得6轮融资,累计金额近30亿,估值达130亿元,化身独角兽。背后投资方包括不惑创投、三全、嘉御资金、启承资本、物美、茅台等。其门店迎来指数级增长。招股书显示,2020年-2022年,公司门店数量分别为4296家、6864家、9216家,三年分别净增2855家、2568家、2352家。
按零售销售额来算,锅圈成为中国最大的家庭火锅及烧烤品牌,并于今年11月2日在香港成功上市。一切看上去那么美好,但故事的下半场却风云突变。
按理来说,锅圈食汇将迎来一次重大考验,意外的是失去了疫情红利,反而收获了“消费降级红利”。由于经济复苏艰难、人均收入减少、居民杠杆率上升等多重因素的影响之下,出现了消费降级现象。多项数据表明,今年以来,国内主力消费群体的消费意愿出现了较为明显下滑,同时也变得更理性了。
餐饮消费,呈现出少数群体的高端餐饮和平民平价餐饮两端繁荣的现象,像火锅这样的中层消费最受打击。根据艾瑞咨询,2023年中国火锅市场规模预计增速为 8.5%,低于 2019 年之前的增速。根据财报,2023年上半年,海底捞、呷哺呷哺、凑凑这三家火锅品牌的盈利都有所改善,但翻台率却回不到 2019 年的水平。其中,海底捞和凑凑的整体翻台率分别为 3.3、2.1,还比不上 2020 年。萎靡的业绩也让海底捞不得不涨价,还把很受欢迎的牛肉粒换成了素的。
排除掉就餐环境、就餐服务,去店里吃火锅和在家吃火锅没有什么区别。火锅无非就是把食材煮一下,没有技术含量,是打工人最容易掌握的“厨艺”,如果这也算是厨艺的话,和煮泡面的难度一样,比任何炒菜煮饭的难度都要低。在家吃火锅,至少能节省一半以上的成本。
三年时间,锅圈食汇非常努力的营销“在家吃火锅”的消费习惯,甚至不惜重金请岳云鹏等明星作为代言人。现在,三年过去了,消费者接受了“在家吃火锅”的概念。不过,令锅圈食汇始料未及的是,疫情红利它抓住了,“消费降级红利”却抓的稀碎。
蜂拥而至的各路高手,如传统电商、社区电商、传统超市、自热火锅品牌、预制菜火锅品牌等疯狂抢食“在家吃火锅”这块大蛋糕。以生鲜为主的超市及电商等玩家相继推出火锅相关产品,如盒马推出了“盒马火锅”与“有料火锅”系列,叮咚买菜的分类区设置了“火锅到家”选项,朴朴超市也有“火锅”专区。
“新娘嫁人了,新郎不是我”,锅圈食汇收获了为他人做嫁衣的苦涩。环顾四周,锅圈食汇蓦然发现全是敌人,而自身固有缺陷面对四面围剿却无招架之力。
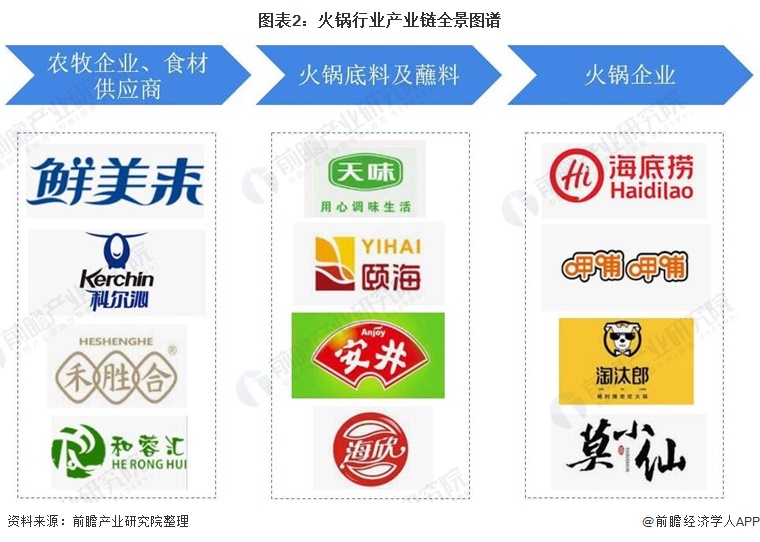
首先,锅圈食汇出售的很多火锅食材,并非自身工厂所生产,而是高度依赖从安井、三全等供应商采购,消费者完全可以直接从安井、三全购买,此为供应链缺陷。
第二,在锅圈食汇门店中,会发现生鲜火锅食材种类和数量较少,比如各种新鲜蔬菜,所以消费者将面临无法买全食材的问题,这也违背了创始人解决在家吃火锅难题的初衷。但是锅圈食汇如果提供较多的生鲜食材,那么一旦无法及时卖出,将承担巨大的损耗,此为产品缺陷。
第三,锅圈食汇目前虽然拥有官方APP、美团等线上渠道,但仍然以线下销售为主,购物体验较差,尤其是在快节奏的一二线城市。一些消费者反映,官方APP存在不免运费、送货不及时等问题。此为购物体验差。
锅圈食汇已经感受到了巨大的经营压力。虽然当前锅圈关闭率尽管仍然较低,但确实在逐渐上升。2020年至2022年,关闭的加盟门店数目分别为28、194及279家,关店率分别为年终时加盟门店数目的0.7%、2.8%及3.0%。
一旦不能解决营利问题,迎来门店倒闭潮也不是不可能的事情。目前,锅圈食汇也采取了一些措施,但收效甚微。火锅产品过去三年营收占比平均约79%,为了应对火锅产品销量下滑,锅圈食汇推动多元化战略,经过努力饮品、一人食、即烹餐包等其他类型产品占总营收的比重从2020年的12.3%升至2022年14.1%,增长幅度不到2%,多元化战略效果不明显。
另一方面,锅圈尝试继续延伸消费场景,将产品类别拓展至水果、零食、饮料及酒水等品类,提供露营、客厅零食、水果轻食及一人食等消费场景的产品,尤其是探索露营这一新消费场。甚至近日传来锅圈接盘宋河酒业的消息。
走到今天,锅圈似乎离创始人杨明超的创业初心越来越远,锅圈的发展战略似乎越来越不清晰。接下来的资本故事将如何去讲?未来终究会给出一个答案。返回搜狐,查看更多
地址:上海市闵行区光华路598号2幢3、4层
电话:021-64200855
邮箱:admin@zhengxinbu.com
扫码关注
随时了解买球入口最新产品与优惠动态
全国采购咨询热线
021-64200855
备案号:沪ICP备2024085054号Copyright © 2026 买球入口集团股份有限公司 版权所有 Powered by EyouCms
买球入口集团股份有限公司 — 上海新茶饮火锅食材B2B供应链领军品牌